※本記事には広告が含まれています。
※掲載情報は2026年11月時点のものです。
大切なスマホやタブレットをなくしたとき、加入している保険でどこまで助かるのか気になるところですよね。
結論から言うと、さくら少額短期保険の「モバイル保険」は盗難には対応していますが、紛失や置き忘れには対応していません。
同じ「端末が手元からなくなる」という出来事でも、保険上の扱いはまったく異なります。
私自身もモバイル保険を契約する際、この盗難と紛失の違いをはっきり確認したうえで申し込みました。
補償の仕組みや、紛失に備える方法まで整理したので、契約前にチェックしてみてください。
- モバイル保険で盗難が補償され紛失が対象外になる理由
- 盗難時に受け取れる保険金の上限額と請求に必要な手続き
- 警察への届出で迷いやすいケースと線引きの考え方
- 紛失が保証されないからこそ実践したいGPSなどの紛失対策
- 紛失までカバーしたい場合に検討できる他の保険・補償サービス
モバイル保険における「盗難」と「紛失」の違いと補償内容
モバイル保険を検討するとき、まず押さえたいのが「何が補償されて、何が補償されないのか」です。
修理費用の補償ばかりに目が行きがちですが、端末をなくした場面では細かな条件が決められています。
公式の案内や重要事項説明書の内容をもとに、盗難と紛失の扱いを確認していきましょう。
盗難は補償対象、紛失や置き忘れは対象外になる
モバイル保険が補償する事故は、外装破損・損壊・水濡れ全損・故障、そして盗難の5つです。
一方で、保険金の支払いができない場合として「置き忘れまたは紛失」があります。
ここでの「盗難」とは、スリやひったくり、車上荒らしなど、第三者によって端末を盗まれる被害を指します。
反対に、「紛失・置き忘れ」とは、ポケットから落としたり、電車やお店の席に置き忘れたりするケースです。
もう一つ見落としやすいのが、置き忘れや紛失したあとに端末が見つかり、その間に画面が割れていた場合です。
紛失や置き忘れのあとで回収された場合でも、その間に生じた損害は対象外になると公式サイトに書いています。
つまり、手元から離れた原因が「自分のうっかり」であれば、あとから壊れて戻ってきても保険は使えないんです。
盗難と紛失は言葉が似ていますが、保険の約款では明確に線が引かれています。契約前に一度確認しておくと安心ですよ。
盗難時に受け取れる保険金の上限と注意点
「盗難」と認められたても、修理のときと同じ上限額が適用されるわけではありません。
モバイル保険の年間補償上限は、合計最大15万円(主端末15万円、副端末2台合計4万5,000円)となっています。
しかし、盗難や修理不能となった場合の上限額は別に定められています。
| 端末の区分 | 修理可能な場合(年間上限) | 盗難・修理不能の場合(1回の上限) |
|---|---|---|
| 主端末(1台) | 最大150,000円 | 最大37,500円 |
| 副端末(2台まで) | 2台合計で最大45,000円 | 最大11,250円 |
自己負担額がないのはモバイル保険の良さですが、盗難時には10万円を超える最新スマホの買い替え費用が丸ごと戻ってくるわけではありません。
あくまで「次の端末を買い直すための購入補助」という位置づけで考えておくと、いざというときのギャップが少なくなります。
詳しい仕様や最新の条件は、モバイル保険公式サイトのサービス内容ページでも確認できます。
盗難と紛失はどこで線引きされる?迷いやすいケースと請求手順
「盗難は対象、紛失は対象外」と分かっていても、実際にはどちらに当たるのか判断に迷うことがあります。
ここでは、実生活で起こりやすい線引きの目安と、実際に盗難に遭ったときの請求手順を確認しておきましょう。
警察への届出が「被害届」か「遺失届」かで扱いが変わる
盗難と紛失を見分ける大きな基準になるのが、警察にどの届出が受理されたかという点です。
モバイル保険で盗難による保険金を請求するには、警察へ被害届を出した記録が必要です。
たとえば、バッグから財布やスマホを抜き取られた場合や、目を離したわずかな隙に盗まれたことが明らかな状況であれば、警察で被害届(盗難届)として扱われやすくなります。
一方で、「気づいたらカバンに入っていなかった」「どこでなくしたか見当もつかない」という状況では、警察でも遺失届(紛失届)の扱いになるのが一般的です。
もし迷ったときは、自己判断で「盗まれたこと」にしようとせず、起きた状況をありのまま警察官に伝えて相談することが大切です。
事実と異なる申告をしてしまうと、保険金の不払いや契約解除につながるおそれもあるため、正確な届出を心がけてくださいね。
盗難補償を請求する具体的な流れと必要書類
実際にモバイル保険へ登録している端末が盗難に遭った場合、端末がなくなったという申告だけでは保険金は支払われません。
公式サイトの案内では、警察に届け出て、回線の停止手続きを行い、必要な書類を準備してマイページから申請する流れになっています。
- 警察への被害届と受理番号の控え:
盗難事件受理番号表を取得します。書面が発行されない場合は、届け出た警察署・部署名・住所・電話番号・担当者名、届出日時、被害届の受理番号をメモして申請時の備考欄に入力します。 - 回線停止を証明する書類:
スマートフォンなど通信回線契約がある端末では、機種変更控え、SIMカード再発行手続き控え、回線契約の解約控えなどの提出が求められます。 - 購入証明書(求められた場合):
補償対象端末の購入額などを確認するため、保証書や納品書、Web購入時の確認メールなどを求められる場合があるため保管しておくと安心です。
通常の修理費用請求であれば、申請の翌営業日から最短3営業日以内に振り込まれますが、盗難の場合は警察など公的機関への照会が必要になるケースがあります。
重要事項説明書によると、公的機関への照会を行う場合は請求を受け付けた日から最大60日程度かかる場合があると記載されています。
盗難時はすぐにお金が戻ってくるわけではない点も、頭に入れておくと慌てずに済みます。
契約前に私が確認したことと、紛失に備えて行った対策
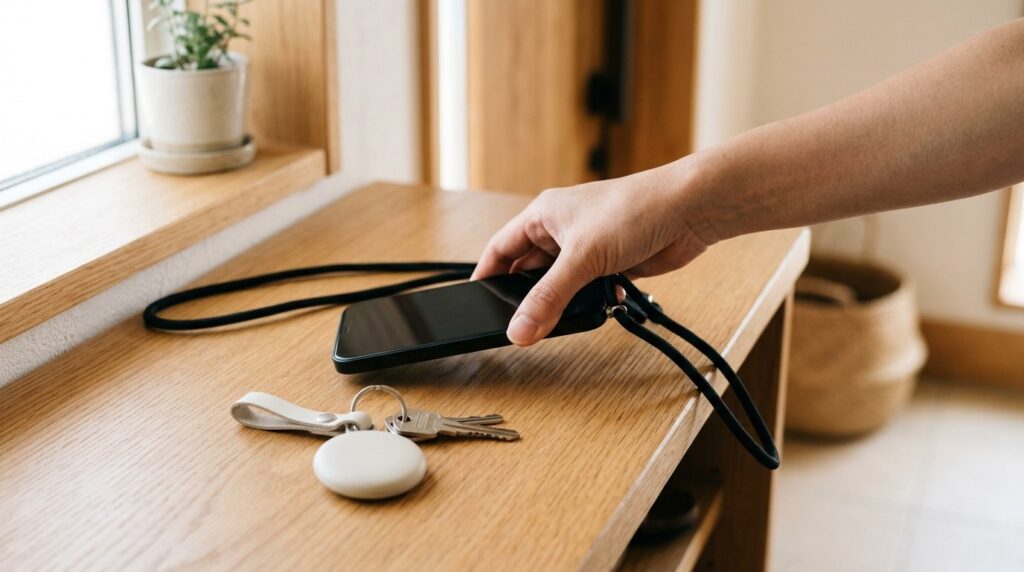
ここからは、私が契約前に確認したポイントと、実際に取り入れた紛失対策についてお話しします。
盗難と紛失の違いをはっきり確認してから契約した理由
私がモバイル保険に加入するときに一番悩んだのが、「なくしたときにどうなるのか」という点でした。
中学生の息子にスマホを持たせているのですが、いつかなくすんじゃないかとヒヤヒヤしていたからです。
公式サイトの補償内容や免責事項を読むと、盗難は補償対象になる一方で、紛失は補償されないことがはっきり書かれていました。
最初は少し残念にも感じましたが、「月額700円で主端末と副端末の計3台を守れるなら、修理費用の備えとしては十分合理的だ」と納得できました。
大事なのは、「紛失補償も出るだろう」と曖昧なまま契約しないことです。
私は補償されない範囲を把握できたので、「紛失しない仕組みを作ろう」と考えるようになりました。
紛失は保証されないからこそ徹底したいGPSなどの対策
紛失のカバーはなくていいと割り切った私は、契約の際に端末側の紛失対策を行いました。
今のスマートフォンには、標準で位置情報を追跡したり遠隔でロックしたりする便利な機能が備わっています。
まだ確認したことがない方は、次の設定を一度見直しておくことをおすすめします。
- 位置情報と端末追跡機能をオンにする:
iPhoneなら「探す」機能、Androidなら「Find Hub(デバイスを探す)」をオンにしておきます。オフライン状態でも近くの端末を経由して位置を特定できる設定にしておくと心強いです。 - 別端末からのログインテストをする:
なくしてからでは手元のスマホを操作できません。パソコンやタブレット、家族の端末などから自分のアカウントにログインし、地図上に端末が表示されるか事前に一度試しておくと安心です。 - ロック画面と連絡先表示の準備:
パスコードや生体認証によるロックを必ず有効にし、遠隔から「紛失モード」へ切り替えられるようにしておきます。 - 物理的な紛失防止策も組み合わせる:
首や肩から下げるスマホストラップを使ったり、バッグの中の定位置を決めたりするだけでも、置き忘れの確率はぐっと下がります。イヤホンやタブレットなどには市販のスマートタグを併用するのも一つの手です。
GPSで場所が分かれば、保険金を頼らずとも手元に戻ってくる可能性が高まりますよ。
モバイル保険に入るなら、「なくさない工夫」と「見つける準備」をセットにしておくと安心感が違ってきます。
紛失対策の事前テストをしておくだけでも、いざというときの落ち着き方が変わりますよ。
紛失まで補償したい人が検討すべき別の選択肢
モバイル保険は紛失を補償しない代わりに、月額700円で3台までの修理費用を幅広くカバーする設計になっています。
もし「それでも紛失したときにお金や交換品が戻らないと不安だ」と感じるなら、無理にモバイル保険を選ばず、別の補償サービスを比べるのがおすすめです。
AppleCare+やキャリア補償など紛失対応サービスとの違い
端末の紛失や置き忘れまで補償に含めたい場合、代表的な選択肢としては次のようなサービスがあります。
| サービス名 | 盗難の補償 | 紛失の補償 | 主な特徴と注意点 |
|---|---|---|---|
| モバイル保険 | 対象(上限あり) | 対象外 | 月額700円で最大3台まで登録可能。修理費用は免責なしで年間最大15万円。 |
| AppleCare+ 盗難・紛失プラン | 対象(年2回まで) | 対象(年2回まで) | iPhone・iPad・Apple Watchで利用可能。交換時は12,900円などのサービス料がかかる。 |
| 大手キャリアの 補償サービス | 対象 | 対象 | 各キャリア購入端末向け。月額料金は機種により異なる。リフレッシュ品と交換できるプランが多い。 |
| 他社のスマホ保険 | プランにより対象 | プランにより対象 | 1台契約が中心。盗難・紛失対応プランでは自己負担額や支払上限の条件を個別に確認する必要がある。 |
例えば「AppleCare+ 盗難・紛失プラン」は、今まではiPhoneだけでしたが、2026年7月からiPadとApple Watchにも対象が広がり、月払いと1年ごとの年払いから選べるようになってます。
ただし、最新のiPhoneでは月額1,140円〜1,940円前後とモバイル保険より保険料が高く、盗難・紛失時の交換には12,900円程度のサービス料が必要です。
また、盗難や紛失が起きた時点でデバイスの「探す」機能が有効になっていることが条件になるので、どのサービスを選ぶにしてもGPS設定は必須です。
モバイル保険が向いている人・向いていない人
これまでの特徴を考慮すると、モバイル保険が合うかどうかは普段の使い方で分かれます。
- モバイル保険が向いている人:
スマホ以外にタブレットやワイヤレスイヤホンなど複数台をまとめて守りたい人/修理時の自己負担(免責金)をなくしたい人/キャリア変更や格安SIMへの乗り換え後もそのまま補償を続けたい人/紛失対策はGPSなどで自分で管理できる人 - モバイル保険が向いていない人:
過去にスマホをよく置き忘れたり紛失したりした経験がある人/盗難や紛失時に端末を丸ごと交換してもらいたい人/バッテリーの経年劣化による交換費用も保険でまかないたい人
ご自身の性格やこれまでのトラブルを振り返り、修理への備えを優先するのか、紛失時の交換を優先するのかを考えてみてください。
モバイル保険の盗難・紛失に関するよくある質問
- 電車や飲食店に置き忘れて、そのあと誰かに持ち去られた場合は盗難になりますか?
-
原則として、元の原因が置き忘れや紛失である場合は補償対象外とみなされます。ただし、状況によって警察が被害届(盗難)として受理するかどうかや、保険会社の審査によって判断が分かれる場合もあるため、まずは事実をありのまま警察へ相談して確認してください。
- 紛失したスマホが後から見つかり、画面が割れていた場合は修理費用が出ますか?
-
いいえ、補償の対象外です。モバイル保険の重要事項説明書やよくあるご質問には「置き忘れまたは紛失によって生じた損害(事故発生後、発見または回収された場合、その間に生じた損害を含みます)」は支払わない旨が明記されています。
- 海外旅行中にスマホを盗まれた場合も、モバイル保険の対象になりますか?
-
いいえ、対象外です。モバイル保険の免責事由には「日本国外で生じた損害」が含まれているため、海外旅行や出張中に起きた盗難や破損は補償されません。海外でのトラブルに備える場合は、クレジットカード付帯保険や海外旅行保険の携行品損害などを確認しましょう。
- 盗難に遭って保険金を受け取ったあと、新しく買ったスマホをまた登録できますか?
-
はい、マイページから登録端末の変更手続きが可能です。ただし、新しく登録する端末も「新規取得から1年未満」などの登録条件を満たしている必要があります。なお、一度補償対象から外した端末を再登録することはできないためご注意ください。
- モバイル保険を契約したあとから、紛失補償付きの保険に乗り換えることはできますか?
-
モバイル保険自体はマイページからいつでも解約手続きができます。ただし、AppleCare+や多くのスマホ保険には「端末購入から30日以内」や「購入から1年未満」といった加入期限が設けられていることが多いため、必ず乗り換え先の加入条件を確認してから解約しましょう。
モバイル保険の盗難と紛失の違いを押さえて納得の備えを
モバイル保険は、月額700円で最大3台の端末を守れる便利な保険ですが、なくしたときの扱いを誤解したまま入ると後悔することに。
契約前の方も、すでに加入している方も、次の3つのポイントだけは押さえておきましょう。
- 補償の線引き:
第三者に盗まれる「盗難」は補償対象(主端末最大37,500円・副端末最大11,250円)ですが、自分の不注意による「紛失・置き忘れ」は補償対象外です。 - 盗難時の手続き:
警察への被害届(受理番号の控え)と回線停止の証明書が必要になり、照会等で支払いまで最大60日程度かかることがあります。 - 契約と並行して行う備え:
モバイル保険を選ぶなら、iPhoneの「探す」やAndroidの「Find Hub」などGPS追跡の設定を必ず済ませておきましょう。
ご自身の使い方と照らし合わせて、必要であればスマホの位置情報設定の確認や、紛失補償が付いたプランとの比較を進めてみてください。